Precisa de crédito consignado pré-aprovado para aposentados e quer saber se vale a pena contratar? Veja como simular a oferta!
A seguir, o Manual da Web te explica como funciona, como consultar as condições do empréstimo e o que verificar antes de contratar. Confira!

4.7/5
Como funciona o crédito consignado pré-aprovado para aposentados?
Aposentados e pensionistas do INSS podem obter crédito consignado pré-aprovado, um tipo de empréstimo em que as parcelas são descontadas diretamente do benefício antes de o valor ser depositado na conta.
Esse mecanismo diminui o risco de inadimplência para o banco, possibilitando taxas de juros mais baixas do que as do crédito pessoal tradicional e uma aprovação mais fácil, até mesmo para aqueles com nome negativado.
O crédito consignado pré-aprovado para aposentados significa que a instituição financeira já verificou a margem disponível no CPF do beneficiário e constatou que há possibilidade de contratação.
O termo ‘pré-aprovado’ significa que a instituição já verificou a existência de margem consignável no benefício, mas não que o dinheiro foi liberado. Ainda é necessário simular o valor, conferir o CET e assinar o contrato.
Uma das instituições mais tradicionais em crédito consignado para aposentados do INSS no Brasil é o Banco BMG.
O aplicativo do Banco Bmg (Android | iOS) possibilita a simulação, a consulta da margem disponível e a contratação pelo celular, dispensando a necessidade de ir a uma agência.
Passo a passo para consultar as condições pelo celular
Para verificar se você tem direito a crédito consignado pré-aprovado para aposentados, não é preciso ir presencialmente a uma agência. Você pode simular direto pelo celular.
Passo 1: baixe o app
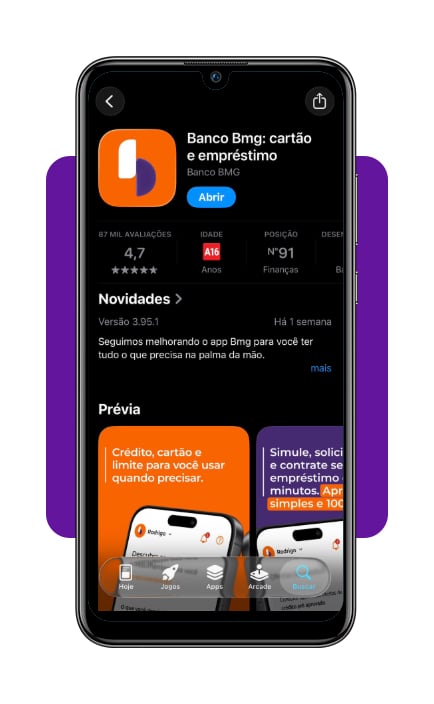
Baixe gratuitamente o Banco Bmg (Android | iOS) na loja de aplicativos do seu celular.
Passo 2: informe o CPF
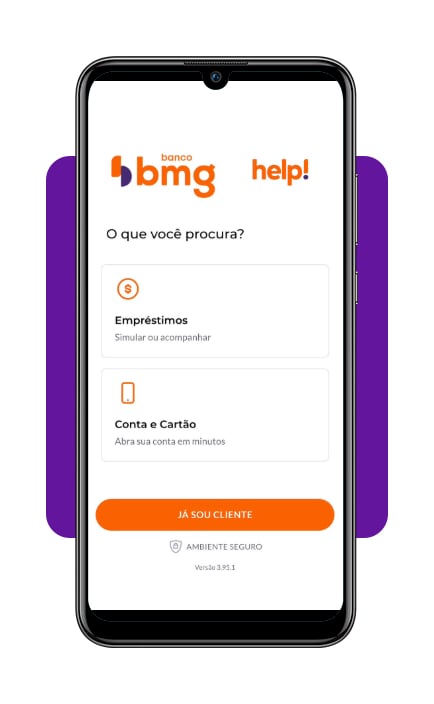
Para começar, abra o aplicativo, clique em ‘Empréstimos’ e forneça o seu CPF.
Passo 3: informe dados
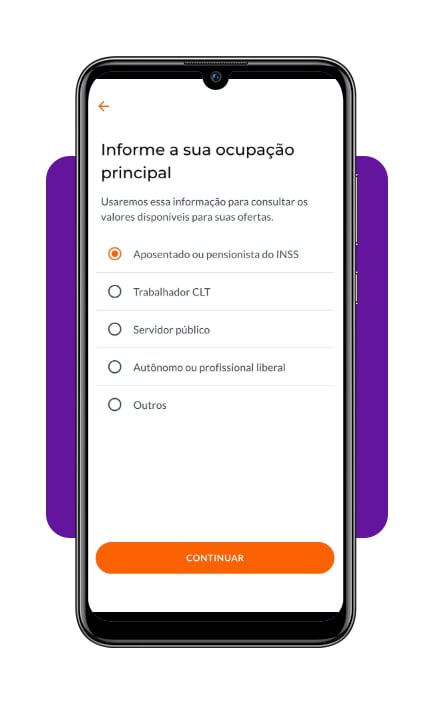
Para verificar a margem consignável disponível, o aplicativo pode solicitar informações adicionais, como data de nascimento, número do benefício do INSS e ocupação principal.
Informe também o motivo pelo qual você precisa do empréstimo, como emergência, pagamento de dívidas, organização financeira, saúde, reforma ou compras.
Por último, registre o número do seu celular e concorde com os termos.
Passo 4: veja a simulação e contrate
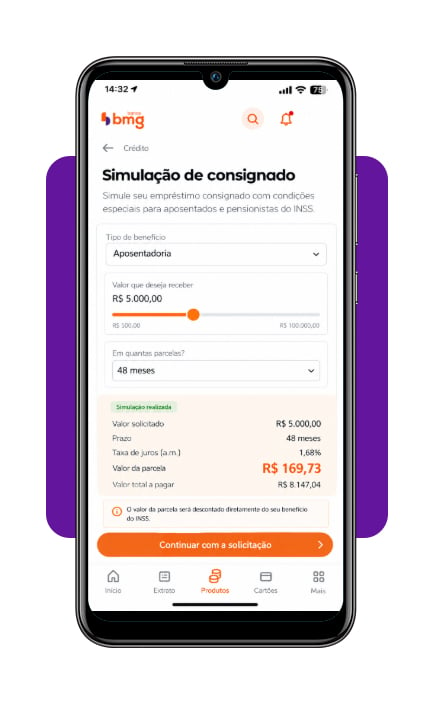
O resultado apresenta o montante disponível para contratação, a quantidade de parcelas, o valor de cada uma e o Custo Efetivo Total (CET).
Leia o CET cuidadosamente: ele abrange juros, Imposto sobre Operações Financeiras (IOF) e todas as despesas da operação, e é o número correto para comparar com outras propostas.
Antes de assinar qualquer contrato, faça simulações em pelo menos dois locais e compare o CET, além da taxa de juros nominal, prazo e o valor das parcelas.
Depois de assinar, o desconto passa a ser refletido no benefício do mês subsequente.
O que é a margem consignável e como ela é calculada
A margem consignável é a porcentagem máxima do benefício do INSS que pode ser utilizada para pagamentos de empréstimos e cartões consignados.
Esse limite é estabelecido pelo governo federal para proteger o beneficiário de usar todo o valor do benefício para pagar dívidas.
A margem total autorizada para aposentados e pensionistas é de 45% do valor líquido do benefício, sendo 35% destinados a empréstimos consignados, 5% a cartão de crédito consignado e 5% a cartão de benefício.
Caso a margem de 35% já esteja totalmente ocupada com empréstimos em andamento, não será viável contratar um novo até que algum deles seja liquidado.
Antes de consultar qualquer banco, acesse o Meu INSS para verificar quanto da margem já está comprometida e os empréstimos ativos.
Para saber como consultar a margem consignada, acesse o guia de margem consignada de empréstimo.
Diferença entre crédito consignado e crédito pessoal comum
A principal diferença está na garantia de pagamento e, consequentemente, nas taxas de juros.
No crédito pessoal tradicional, o banco concede o empréstimo sem garantia de retorno: caso você não quite a dívida, ele precisará recorrer a outras formas de cobrança.
Isso aumenta o risco para a instituição e o custo para o tomador. Os juros do crédito pessoal tradicional costumam ser consideravelmente mais elevados do que os do crédito consignado.
No crédito consignado destinado a aposentados, o desconto é feito automaticamente no benefício. O banco tem ciência de que a parcela será quitada enquanto o benefício estiver em vigor.
Essa modalidade diminui o risco e possibilita taxas que são regulamentadas pelo Banco Central.
Uma desvantagem é que o desconto automático diminui o valor líquido recebido mensalmente, impactando o orçamento, independentemente da condição financeira do mês.
Para saber como consultar os empréstimos consignados já contratados no INSS e conferir a situação atual antes de contratar mais crédito, veja o guia de consulta de empréstimos do INSS.
Melhores birôs de crédito para revisar seu perfil antes de contratar
Antes de contratar um crédito consignado pré-aprovado para aposentados, é recomendável consultar o próprio perfil de crédito nos principais birôs: Serasa, SPC/Boa Vista e Quod.
Embora o consignado para aposentados não exija um score elevado, se você conhece a situação do seu CPF, pode fazer escolhas mais conscientes sobre a utilização do crédito disponível.
O Serasa e o SPC/Boa Vista disponibilizam a consulta gratuita do score e do relatório de dívidas em seus portais.
O Quod é o birô menos familiar, porém compila informações de instituições financeiras que podem não estar presentes nos outros dois.
Analisar o perfil antes da contratação também ajuda a encontrar dívidas esquecidas que poderiam ser pagas com parte do valor do consignado, o que melhoraria a situação financeira geral antes de assumir uma nova dívida.
Confira mais informações sobre o Banco BMG e as condições específicas do produto, incluindo uma avaliação do empréstimo do BMG para aposentados.
4.7/5
Consulte sua margem e compare as opções de crédito
O crédito consignado pré-aprovado para aposentados pode representar uma opção mais econômica em relação ao crédito pessoal tradicional. No entanto, é necessário verificar a margem disponível e comparar as condições propostas.
Além da taxa de juros, verifique o CET, o valor das parcelas, o prazo de pagamento e o montante total a ser pago ao término do contrato.
Antes de assinar e formalizar o empréstimo, você pode simular o desconto no benefício e fazer um planejamento.
O aplicativo do Banco Bmg (Android | iOS) possibilita realizar todas essas operações pelo celular, sem a necessidade de ir à agência.
Continue navegando pelo Manual da Web para conferir mais conteúdos sobre crédito consignado, margem do INSS e comparação de empréstimos.