Nem toda dívida antiga continua pesando sobre o CPF para sempre. O nome limpo automático acontece quando o registro negativo atinge o prazo máximo permitido por lei.
É muito importante entender essa regra para não ter confusão na hora de negociar ou pedir crédito. O Manual da Web te mostra como funciona.

4.6/5
Nome limpo automático: o que é a prescrição de dívida
O Código de Defesa do Consumidor estabelece que nenhuma anotação negativa pode ficar nos cadastros de inadimplentes por mais de 5 anos, contados a partir do vencimento da dívida.
Depois desse prazo, o nome limpo automático acontece por determinação legal, independente de pagamento. Entenda dois conceitos que são confundidos:
- Caducidade do registro: o nome sai do Serasa, SPC e Boa Vista após 5 anos do vencimento, pela regra do CDC (artigo 43, §1º);
- Prescrição da dívida: o credor perde o direito de cobrar na Justiça, prazo que varia conforme o tipo de débito, geralmente também 5 anos pelo Código Civil.
Em fevereiro de 2026, o STJ confirmou no Tema 1264 que, depois da prescrição, o credor não pode mais cobrar judicial nem extrajudicialmente, e o registro deve sumir dos birôs de crédito.
O app Serasa, disponível para Android e iOS, sempre gratuito, é o canal mais usado para consultar a situação do Cadastro de Pessoas Físicas (CPF).
Passo a passo para consultar se sua dívida já caducou
Verificar se o nome limpo automático já se aplica ao seu caso é bem rapidinho pelo aplicativo do Serasa (Android e iOS).
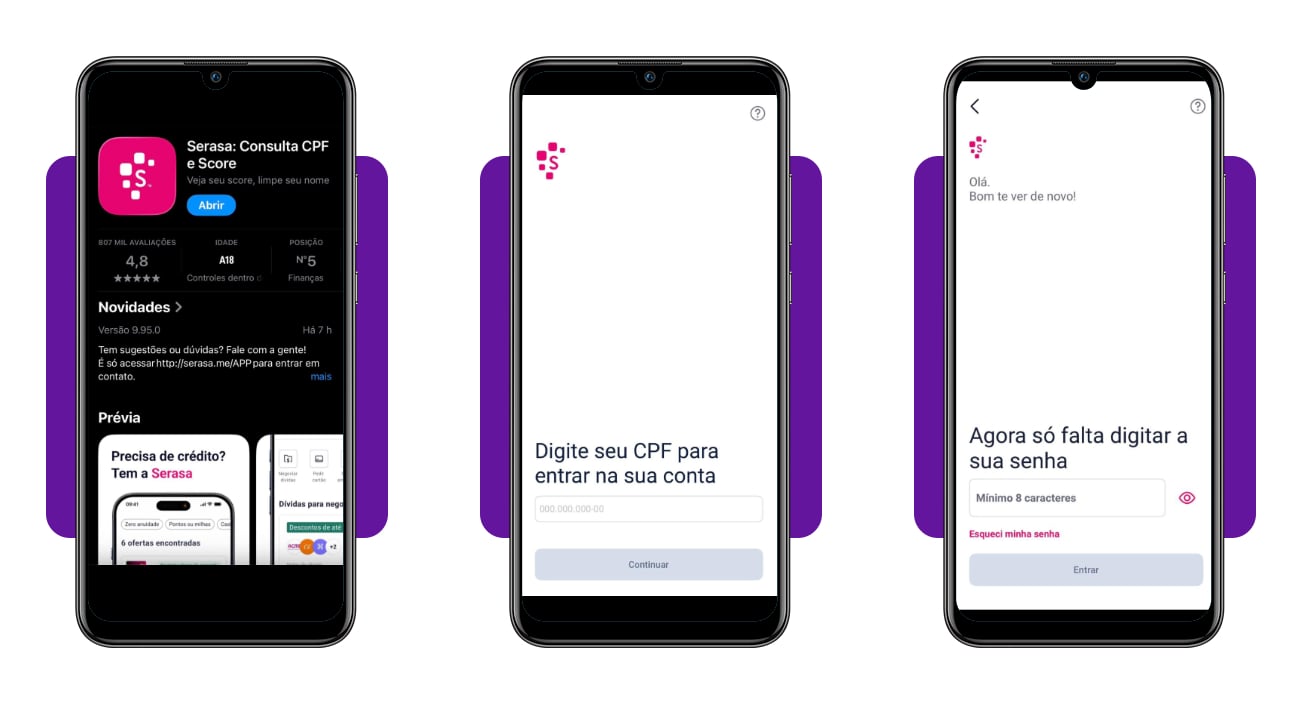
Passo 1: baixe o app Serasa
Instale o aplicativo Serasa, que está disponível para Android e iOS, e crie uma conta gratuita com CPF, e-mail e senha.
Passo 2: acesse a aba de pendências
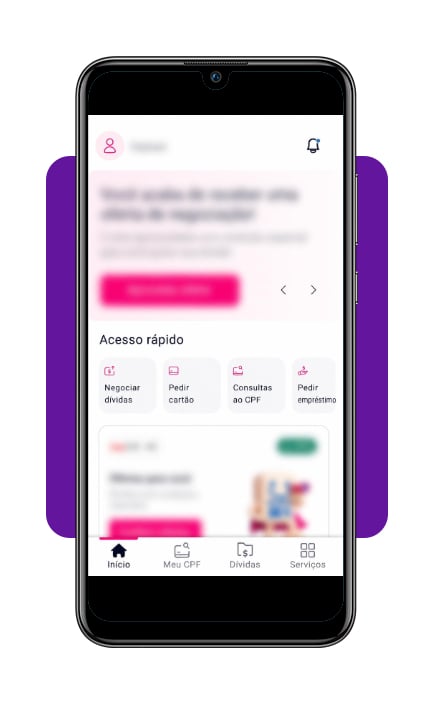
Toque em ‘Dívidas’, na tela inicial do app, e verifique se já passaram mais de 5 anos desde o vencimento original de cada débito listado.
Passo 3: procure por registros que deveriam ter saído
Se alguma dívida com mais de 5 anos ainda aparecer como negativação ativa, isso é irregular e pode ser contestado.
Passo 4: solicite a remoção, se necessário
Use a opção de contestação dentro do próprio app ou entre em contato direto com a empresa credora para pedir a exclusão do registro vencido.
Diferença entre prescrição e quitação
Esses dois termos carregam significados bem diferentes, e misturá-los pode gerar decisões ruins:
- Quitação: acontece quando a dívida é efetivamente paga, encerrando a obrigação por completo;
- Prescrição: acontece pelo simples decurso do tempo, sem que o valor tenha sido pago;
- A dívida não desaparece com a prescrição: ela continua existindo como obrigação moral, só perde a força de cobrança judicial;
- O nome limpo automático só afeta o registro: o credor ainda pode tentar negociar diretamente, só não pode mais ameaçar processo nem manter o CPF negativado.
Para quem já regularizou a situação e quer testar o crédito disponível, é legal usar o simulador de crédito para CPF negativado do Manual da Web.
O que fazer se a dívida sumida ainda aparecer no CPF
Às vezes o sistema falha, e uma dívida que já deveria ter saído continua aparecendo, mas alguns passos ajudam a resolver:
- Reúna a documentação: comprovante do vencimento original da dívida, para provar que os 5 anos já passaram;
- Formalize o pedido de exclusão: direto com o Serasa, SPC ou com a empresa credora, por escrito ou pelo próprio app;
- Acompanhe o prazo de resposta: as empresas costumam ter até 5 dias úteis para atualizar o cadastro depois de um pedido formal;
- Procure o Procon ou a Justiça: se a empresa se recusar a remover um registro já prescrito, mesmo depois de notificada.
Como usar o nome limpo pra conseguir crédito de novo
Depois do nome limpo automático, o score de crédito tende a subir, mas reconstruir histórico financeiro leva tempo. Os passos que ajudam nessa fase:
- Comece com valores pequenos: cartões com limite baixo ou crédito consignado costumam aprovar perfis recém-limpos com mais facilidade;
- Mantenha contas em dia: pagamentos pontuais de água, luz e telefone ajudam a construir histórico positivo no CPF;
- Evite múltiplas solicitações de crédito: pedir crédito em vários lugares ao mesmo tempo pode derrubar o score temporariamente;
- Acompanhe o score regularmente: o próprio app Serasa (Android e iOS) mostra a evolução da pontuação mês a mês.
Segundo um levantamento da Serasa sobre a última década, o perfil da inadimplência no Brasil mudou bastante nos últimos 10 anos, com mais pessoas endividadas, mas também mais acesso à informação sobre como reverter a situação.
Como evitar reativar uma dívida antiga sem querer
Esse é o ponto mais importante de todo o processo: pagar qualquer valor de uma dívida já prescrita reinicia a contagem do prazo. Cuidados importantes:
- Nunca pague ‘para constar’ sem confirmar a prescrição, pois um pagamento parcial reconhece a dívida e zera o relógio da prescrição;
- Desconfie de propostas muito agressivas sobre dívidas antigas, principalmente quando o credor evita falar em quanto tempo já se passou;
- Peça tudo por escrito antes de qualquer negociação, incluindo a data de vencimento original da dívida;
- Consulte um advogado em casos de dúvida, principalmente quando o valor envolvido for alto.
4.6/5
O relógio que trabalha a favor do consumidor
Dívida antiga carrega peso emocional além do financeiro. Saber que existe um prazo legal para isso acabar já muda a forma de encarar o problema.
É importante sempre confirmar as datas com cuidado antes de qualquer decisão. Esse texto traz informação geral sobre o tema, mas não substitui orientação jurídica específica para o seu caso.