Quer saber qual é o limite disponível para empréstimo consignado no seu benefício do INSS? Descubra quanto você ainda pode utilizar com novas parcelas.
Neste guia, o Manual da Web te mostra como funciona esse cálculo, consulta sua margem e ainda aprende a se proteger dos golpes mais comuns nessa modalidade.

O que é a margem consignada e como funciona
Quando surge uma despesa imprevista, a dúvida sempre aparece: quanto é possível pegar emprestado?
Se você é beneficiário do Instituto Nacional do Seguro Social (INSS), a resposta está disponível no seu celular conectado à internet.
O crédito consignado para aposentados e pensionistas segue normas específicas que definem com precisão qual é o limite de cada benefício.
O empréstimo consignado tem as parcelas descontadas diretamente da fonte pagadora, ou seja, do benefício, antes mesmo de o dinheiro ser creditado na conta do tomador.
Por essa razão, as instituições financeiras conseguem oferecer taxas mais baixas do que as praticadas no crédito pessoal tradicional. Para elas, o risco de não pagamento é praticamente inexistente.
O INSS estabelece um limite de 35% sobre o valor líquido do benefício para descontos. Do total, 5% é destinado exclusivamente para crédito consignado no cartão, enquanto os 30% restantes são liberados para empréstimos parcelados.
Por exemplo, se o lucro líquido for de R$ 2.000,00, a margem máxima para um empréstimo parcelado seria de R$ 600,00 por mês.
Quem já possui parcelas descontadas pode ver esse espaço diminuído ou até eliminado, conforme os contratos em vigor.
Você pode verificar o limite disponível pelo celular, por meio do aplicativo Meu INSS (Android | iOS).
Documentos e requisitos necessários para aprovação do consignado
Além de consultar o limite disponível, se quiser contratar um consignado, o aposentado ou pensionista precisa apresentar:
- Documento de identidade com foto;
- CPF;
- Comprovante de benefício (extrato do INSS com o número do benefício);
- Comprovante de residência atualizado (nem todas as instituições solicitam).
Para solicitar, é preciso ser beneficiário ativo do INSS, ter margem consignável disponível e não estar com o benefício bloqueado para empréstimos.
Beneficiários com tutela ou curatela precisam que o representante legal assine o contrato por eles.
Etapas para consultar seu limite disponível pelo app Meu INSS
Você pode consultar o limite disponível sem precisar ligar para nenhuma central, nem ir a uma agência. Siga os passos abaixo:
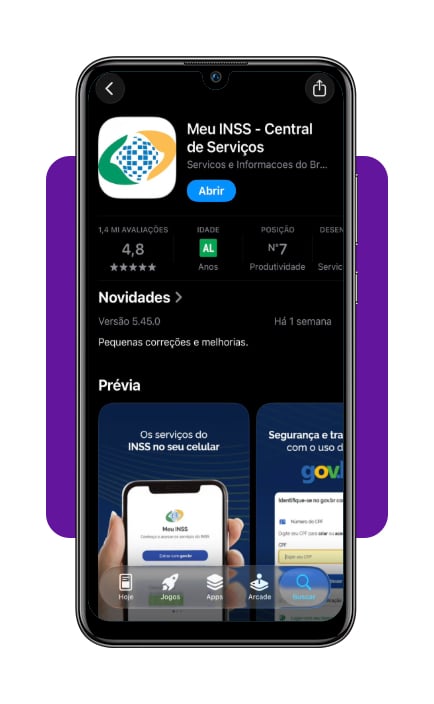
Passo 1: baixe o app
Baixe e instale gratuitamente o Meu INSS (Android | iOS) na loja de aplicativos do seu celular.
Toque em ‘Entrar’ e faça login com o seu CPF e senha do Gov.br para se autenticar.
Se você esqueceu a senha, clique em ‘Esqueci minha senha’ para recuperá-la diretamente no aplicativo.
Passo 2: localize a seção de empréstimo
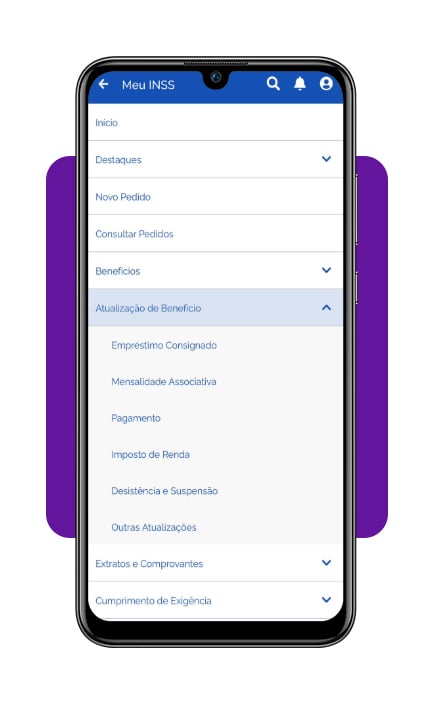
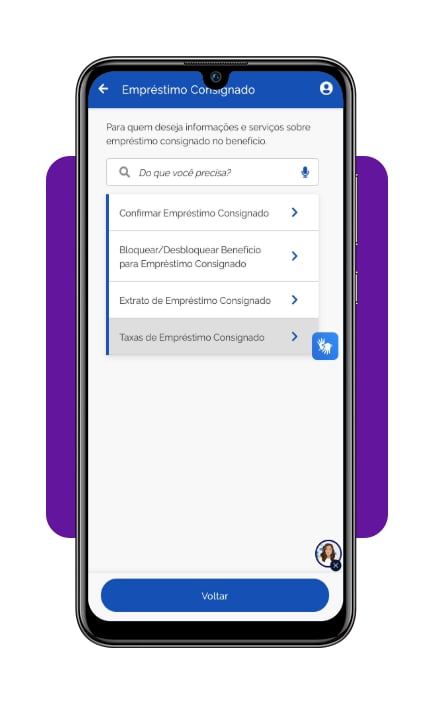
No menu lateral da tela inicial, localize a opção ‘Atualização de benefício’. Toque nela e depois selecione a opção ‘Empréstimo consignado’.
Na própria tela inicial do aplicativo, você pode usar a lupa para buscar ‘empréstimo consignado’.
Passo 3: consulte sua margem
Na área de empréstimo, pressione a opção ‘Taxas do empréstimo consignado’ se você quiser consultar o limite disponível.
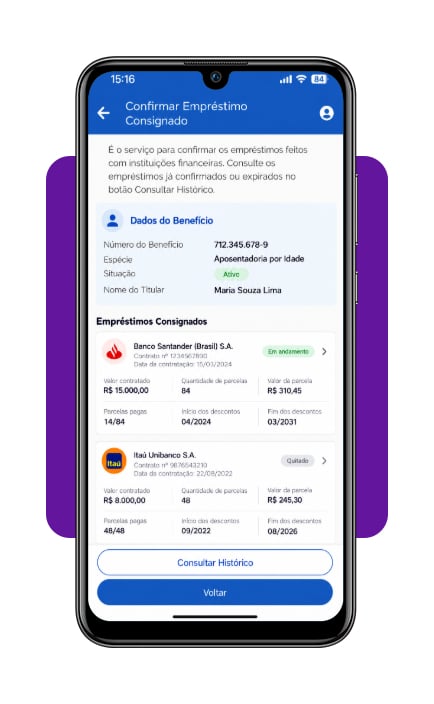
O sistema mostra o limite disponível que foi atualizado, os contratos em vigor e o quanto já está comprometido da sua margem.
Passo 4: simule parcelas
Enquanto você estiver olhando para a margem, faça anotações ou tire uma captura de tela para manter esse número na hora de negociar com um banco.
Se você deseja obter um empréstimo, basta tocar em ‘Confirmar empréstimo consignado’.
Diga quanto você precisa e o aplicativo calcula as parcelas viáveis com base no seu limite disponível, sem compromisso de contratação.
Além de consultar a margem consignável, o aplicativo permite acessar extratos, acompanhar solicitações e verificar informações sobre o benefício.
Para conhecer essas e outras funcionalidades, confira os serviços disponíveis no app Meu INSS.
Bancos e fintechs com menor taxa de juros para aposentados
A taxa do consignado do INSS é controlada, mas cada banco cobra uma taxa diferente, respeitando o limite máximo. Faça uma pesquisa antes de assinar qualquer contrato.
Bancos públicos de grande porte, como a Caixa e o Banco do Brasil, frequentemente disponibilizam ofertas atraentes para seus clientes já cadastrados.
As cooperativas de crédito confiáveis também merecem atenção na hora de comparar empréstimos.
Instituições como Sicredi, Sicoob e Cresol oferecem diferentes modalidades de crédito aos seus associados, com taxas e condições que variam conforme o perfil do solicitante.
Em alguns casos, os juros podem ser mais competitivos do que os dos bancos tradicionais, mas verifique os requisitos de associação, a disponibilidade do consignado INSS e o Custo Efetivo Total (CET) antes de contratar.
Consulte também se a instituição é autorizada pelo Banco Central antes de fornecer qualquer informação pessoal.
Consultar o calendário de pagamentos do INSS ajuda a planejar qual mês é mais adequado para iniciar um contrato, levando em conta as datas de desconto.
Dicas de segurança para evitar golpes no consignado do INSS
Golpistas costumam se passar por funcionários de bancos ou do próprio INSS para oferecer empréstimos com condições impossíveis ou capturar dados pessoais.
Você precisa saber reconhecer abordagens como essa para proteger sua conta e o seu benefício.
Desconfie de qualquer proposta que chegue por mensagem de WhatsApp, ligação não solicitada ou link enviado por e-mail.
Instituições sérias não solicitam que se pague um valor antecipado para liberar um crédito e nem sempre fazem esse tipo de oferta sem que seja presencialmente.
Se alguém solicitar que você faça uma transferência de dinheiro para liberar um empréstimo, não confie, é uma fraude.
Nunca compartilhe a sua senha do Gov.br, número do benefício ou dados bancários com ninguém que você não confie.
O único canal seguro para consultar o limite disponível e gerir contratos é o próprio Meu INSS (Android | iOS) ou as agências presenciais credenciadas.
Monitore também periodicamente os contratos ativos. Caso apareça algum desconto desconhecido, registre uma reclamação pelo próprio aplicativo ou ligue para a Central de Atendimento do INSS.
Saiba quanto ainda pode comprometer do seu benefício
Entender como funciona o consignado e saber onde consultar o limite disponível já coloca qualquer aposentado em posição de negociar com mais tranquilidade e menos risco.
É só acessar o canal certo, comparar condições e reconhecer as abordagens suspeitas antes de fechar qualquer contrato.
Compare as condições oferecidas por bancos e cooperativas, o CET e calcule quanto restará da aposentadoria ou pensão após os descontos.
O Manual da Web tem outras orientações para ajudar você a entender as regras do consignado, comparar propostas e cuidar do orçamento sem assumir parcelas maiores do que pode pagar.