O dinheiro do governo para casa própria pode ser obtido por meio do programa Minha Casa, Minha Vida (MCMV).
Abaixo, o Manual da Web explica mais detalhes sobre esse benefício, como realizar uma simulação e financiar seu imóvel.

4.7/5
O que é o dinheiro do governo para casa própria?
O valor oferecido pela administração pública não se trata de um empréstimo comum nem de um valor que você precisará devolver no futuro.
Na verdade, trata-se do chamado subsídio habitacional, uma quantia paga pelo Governo Federal para reduzir uma parte expressiva do preço para comprar um imóvel residencial.
Assim, ao aplicar o dinheiro do governo para casa própria, a quantia emprestada pelo banco diminui bastante, o que reduz tanto o valor de entrada quanto as prestações.
Esses recursos têm como fonte principal o Fundo de Garantia do Tempo de Serviço (FGTS) e o Orçamento Geral da União (OGU) e seu objetivo central é garantir segurança habitacional para famílias de baixa e média renda.
Dessa maneira, é possível adquirir uma casa própria com taxas de juros muito menores do que as utilizadas pelo mercado imobiliário tradicional.
Valores e condições para os subsídios do Minha Casa, Minha Vida
Os critérios de concessão desse desconto são estruturados conforme as faixas salariais de cada núcleo familiar definido pelo programa Minha Casa, Minha Vida.
Quanto menor for a renda mensal comprovada pela família interessada, maior será a fatia do dinheiro do governo para casa própria concedido e menores serão as taxas de juros cobradas ao longo dos anos de contrato.
Atualmente, o subsídio para habitação popular atinge seu patamar máximo nas Faixas 1 e 2 do MCMV, destinada a famílias com receita mensal bruta de até R$ 3.200,00.
Nesses casos, o auxílio governamental pode alcançar até R$ 55 mil para abate direto do saldo devedor. Além disso, as famílias enquadradas nas Faixas 2 e 3 continuam contando com condições diferenciadas no financiamento.
Faixas de renda urbana
O enquadramento dos beneficiários no programa de habitação urbana ocorre por meio de quatro níveis de renda bruta mensal. Cada categoria define o incentivo estatal e as condições aplicadas à compra do imóvel:
- Faixa 1 – ganhos de até R$ 3.200,00 por mês: concede maior desconto no valor do imóvel e menores juros. Além disso, garante isenção total das parcelas para beneficiários do Bolsa Família ou do Benefício de Prestação Continuada (BPC);
- Faixa 2 – ganhos entre R$ 3.200,01 e R$ 5.000,00 por mês: oferece abatimentos parciais no financiamento que podem atingir o teto de R$ 55 mil, somados a juros reduzidos em relação ao mercado bancário convencional;
- Faixa 3 – ganhos entre R$ 5.000,01 e R$ 9.600,00 por mês: não proporciona descontos sobre o valor do imóvel, mas possibilita o acesso a linhas de crédito imobiliário com taxas de juros abaixo da média dos bancos privados;
- Faixa 4 – Classe Média – ganhos entre R$ 9.600,01 e R$ 13.000,00 por mês: permite o financiamento de unidades de maior valor (até R$ 600 mil), assegurando condições de juros atrativas para essa categoria de rendimento.
Faixas de renda rural
Já no segmento rural, a classificação das famílias é estabelecida com base no faturamento bruto anual. Esse enquadramento define os incentivos e as modalidades de crédito oferecidas para a moradia no campo:
- Faixa Rural 1 – faturamento anual de até R$ 50.000,00: direcionada às famílias de menor renda, essa categoria assegura o maior apoio estatal, cobrindo o total ou a maior parte dos custos para comprar novas casas ou reformar moradias;
- Faixa Rural 2 – faturamento anual de R$ 50.000,01 a R$ 70.900,00: disponibiliza opções de financiamento acompanhadas de descontos parciais no saldo e taxas de juros adaptadas à realidade do produtor rural;
- Faixa Rural 3 – faturamento anual de R$ 70.900,01 a R$ 134.000,00: ofertada para o público do campo com maior capacidade financeira, tal linha foca no acesso ao crédito para adquirir, ampliar ou melhorar a propriedade.
Passo a passo de como fazer sua simulação de financiamento online
Antes de assinar qualquer proposta ou procurar uma construtora, o caminho mais prudente é simular as condições do financiamento ao qual você tem direito.
Você consegue testar como usar o dinheiro do governo para casa própria sem se deslocar, utilizando apenas o site oficial ou o aplicativo da Caixa Econômica Federal, compatível com celulares Android e iOS.
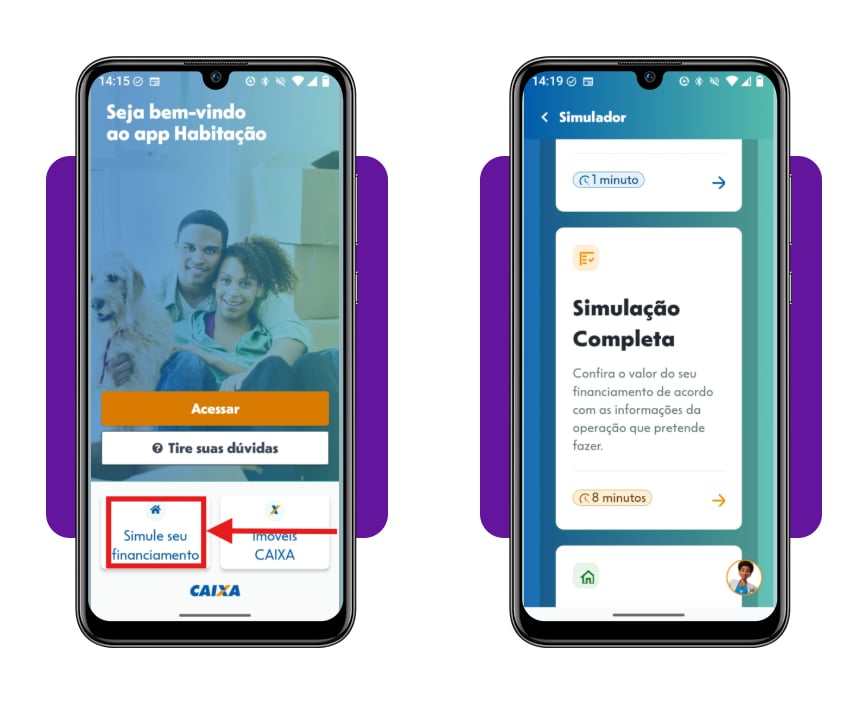
Passo 1: escolha a plataforma
Visite a página específica de financiamento de imóveis da Caixa ou instale o aplicativo (Android | iOS). Em seguida, selecione as opções ‘Simule seu financiamento’ e ‘Simulação completa’.
Passo 2: insira suas informações de cadastro
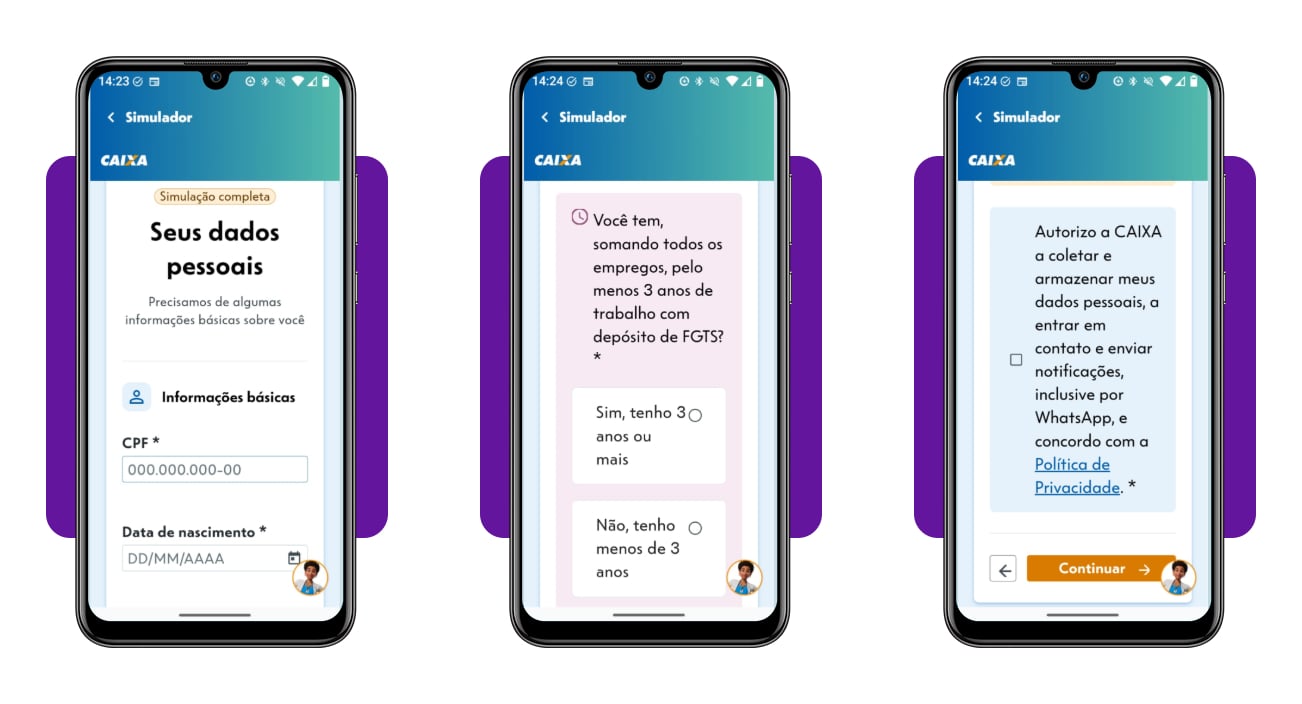
Inicie preenchendo o seu Cadastro de Pessoa Física (CPF), a data em que você nasceu, um telefone celular para contato e a soma da renda mensal da sua família.
Em seguida, responda sobre o seu histórico de trabalho com Fundo de Garantia do Tempo de Serviço (FGTS), aceite os termos de processamento de dados e clique na opção ‘Continuar’.
Passo 3: valide o seu acesso
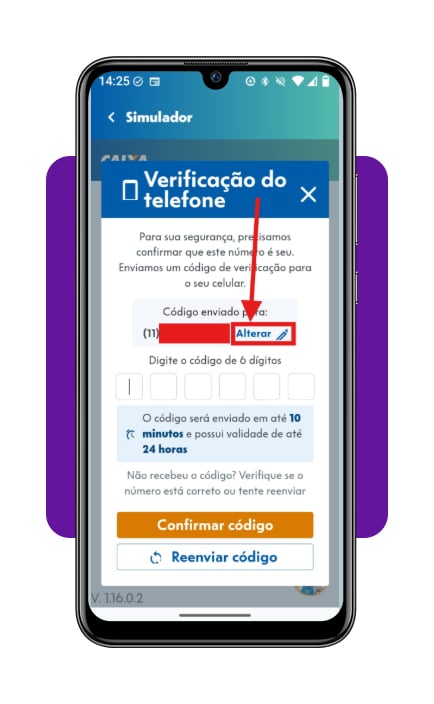
Aguarde o envio de um código de segurança via WhatsApp para o telefone cadastrado e digite essa numeração no local apontado na tela.
Caso note que digitou o número errado ou queira usar um outro celular, basta utilizar a opção ‘Alterar’ para corrigir antes de prosseguir.
Passo 4: detalhe o perfil da propriedade
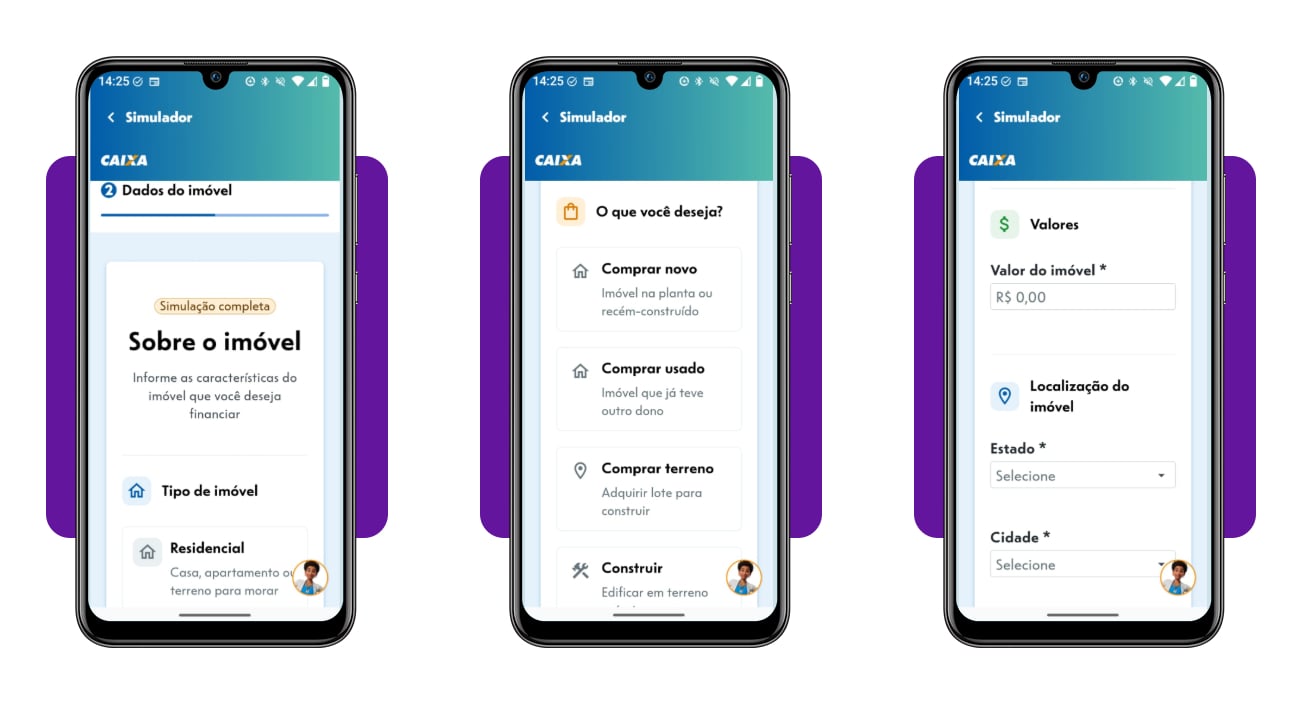
Defina o objetivo do financiamento (se é para fins de moradia ou comercial) e o preço estimado do imóvel, indicando se a busca é por uma construção nova, usada, um lote ou uma obra.
Na sequência, selecione o estado e o município da compra, declare se você já possui casa nessa cidade e informe se já se beneficiou de outro apoio habitacional público.
Passo 5: defina a categoria de financiamento
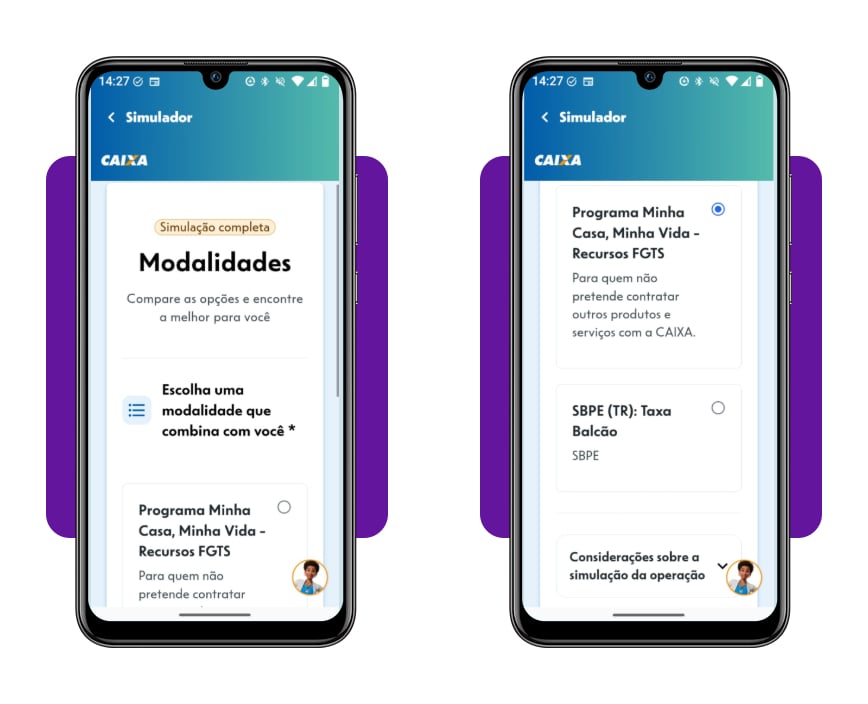
O sistema listará as linhas de crédito disponíveis para o seu perfil. Para aproveitar os descontos e as taxas reduzidas do MCMV, escolha uma das alternativas identificadas como ‘Programa Minha Casa, Minha Vida’.
Passo 6: confira a simulação
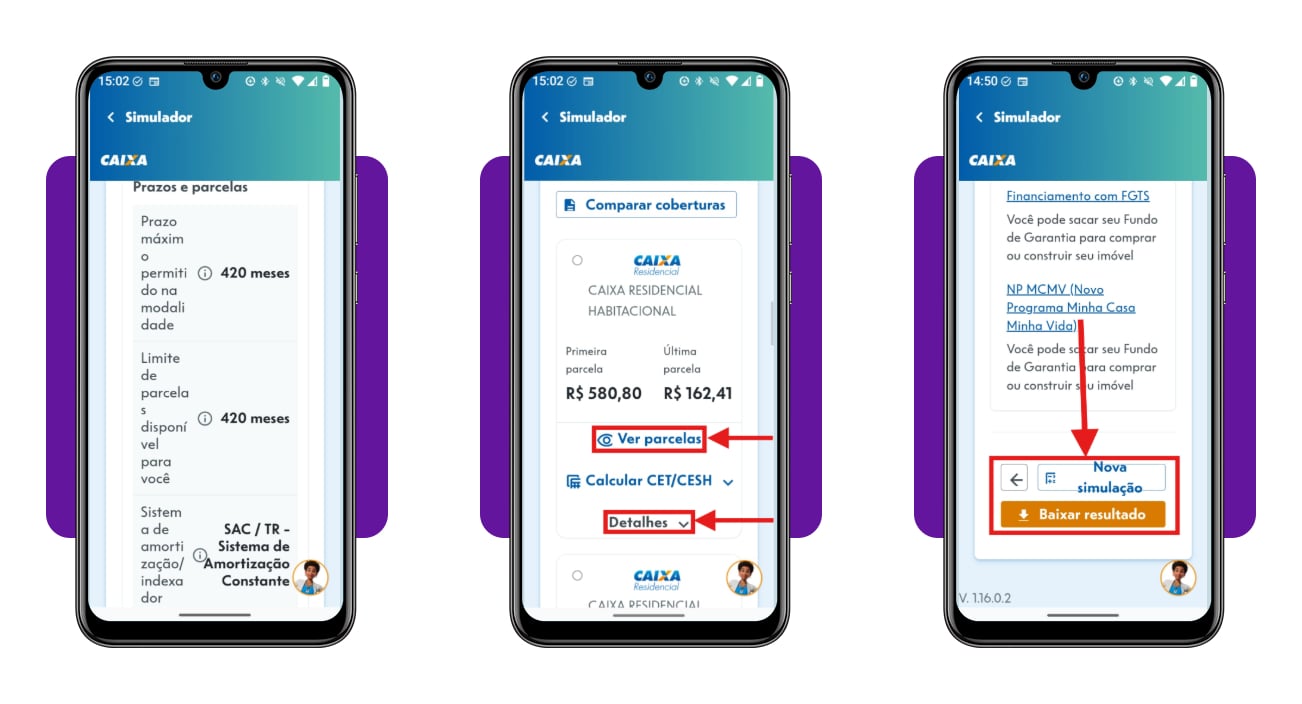
Confira o relatório completo na tela: a ferramenta indicará o preço teto do imóvel liberado para você, o desconto concedido pelo governo, o tempo de pagamento e a estimativa da primeira e da última mensalidade.
Para checar os valores de maneira específica, acesse ‘Detalhes’ e ‘Ver parcelas’. Por fim, você pode fazer o download desse conteúdo ou reiniciar o processo nos botões ‘Baixar resultado’ e ‘Nova simulação’, respectivamente.
Lembre-se sempre de que essa projeção digital representa um cálculo inicial. A concessão definitiva do crédito e o valor exato do subsídio dependem da análise e da aprovação do perfil financeiro por parte da Caixa.
Como solicitar o subsídio para financiar o imóvel
Após entender os requisitos e verificar o montante projetado na ferramenta, o processo para obter o dinheiro do governo para casa própria é direto e simples.
Para os beneficiários do Bolsa Família e BPC, é necessário fazer um cadastro na Secretaria de Habitação do município e aguardar o sorteio. Caso a família seja contemplada, começa a análise do banco.
Já nos demais casos, é possível dar andamento à proposta procurando uma agência da Caixa, um parceiro credenciado (Correspondente Caixa Aqui) ou a equipe de vendas de uma construtora parceira do programa.
A apresentação da documentação pessoal e de comprovação de renda é a fase crucial desse processo, e os principais documentos exigidos incluem:
- Documento de identificação oficial com foto e CPF;
- Comprovante de estado civil atualizado, como certidão de nascimento (para pessoas solteiras), certidão de casamento ou de união estável;
- Comprovante de residência emitido nos últimos três meses (contas de água, luz ou telefone);
- Comprovante de rendimentos (holerites recentes, declaração de Imposto de Renda ou extratos bancários);
- Carteira de Trabalho ou extrato do FGTS para verificação do tempo de serviço.
Assim que a documentação é submetida e aceita pela instituição bancária, a análise da capacidade de pagamento determina o limite final concedido.
Na assinatura do contrato, o dinheiro do governo para casa própria é abatido de forma automática do valor total do imóvel, dispensando qualquer intermediário ou transferência para a conta do comprador.
Principais dúvidas sobre o subsídio do MCMV para casa própria
É normal que surjam dúvidas durante a jornada até a conquista da casa própria. Uma das perguntas mais frequentes diz respeito ao uso do Fundo de Garantia.
É permitido somar os recursos do seu saldo do FGTS ao dinheiro do governo para casa própria. Você consegue usar o fundo para compor a entrada, quitar prestações futuras ou promover o abatimento do saldo devedor.
Outro ponto importante diz respeito aos limites de comprometimento da renda: a prestação mensal do financiamento imobiliário nunca deve ultrapassar o percentual de 30% do rendimento bruto da família.
Esse limite impede o endividamento excessivo e assegura a sustentabilidade do orçamento doméstico ao longo de todo o prazo contratado.
4.7/5
Dê o primeiro passo para abrir a porta da sua nova casa!
Saber que existe o suporte financeiro do governo representa a virada de chave para quem deseja sair do aluguel, além de viabilizar moradia digna, reduzindo barreiras financeiras para a população.
Para isso, baixe o aplicativo Habitação Caixa (Android | iOS) ou visite o site do banco e confira no simulador quanto em dinheiro do governo para casa própria você pode receber para conquistar as chaves do seu novo lar.